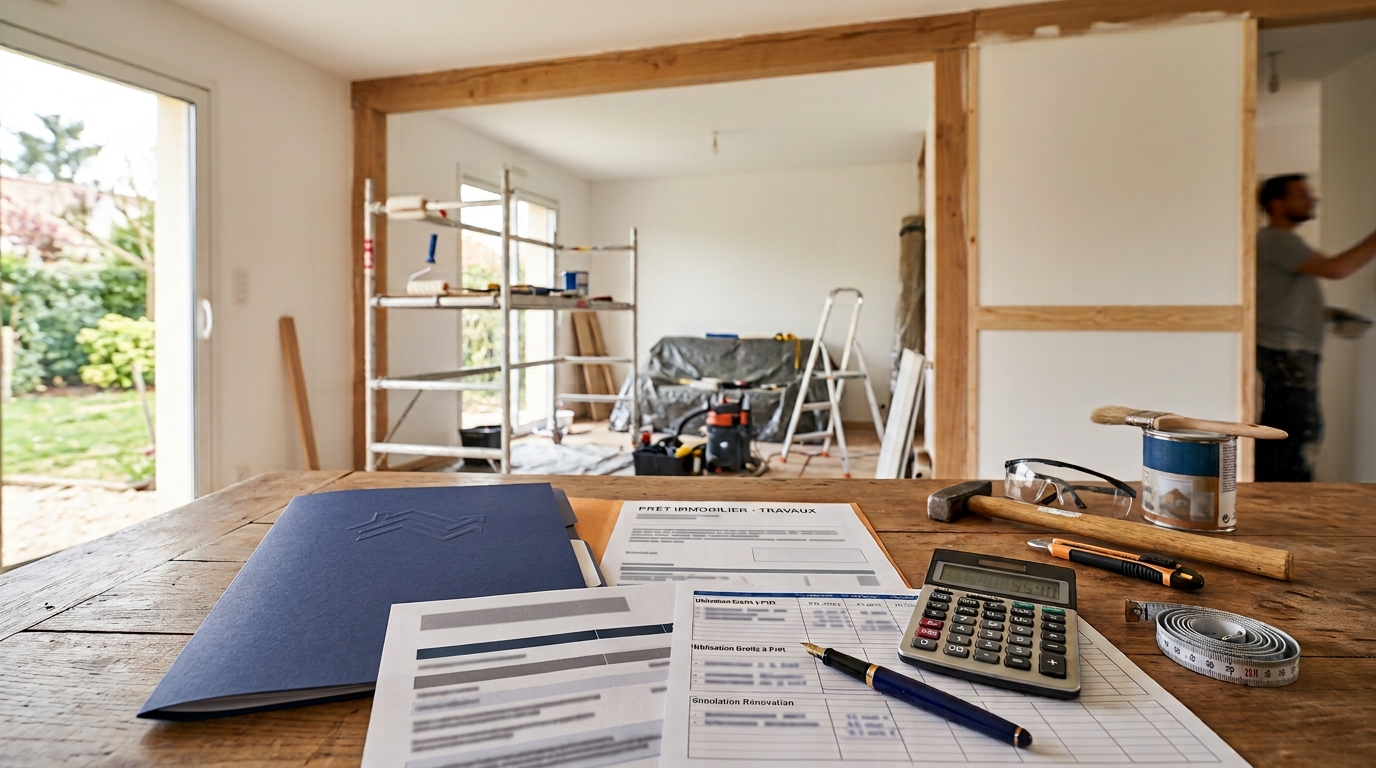
Un Plan Épargne Logement ne finance pas uniquement l'achat immobilier : les droits à prêt constitués permettent également de financer des travaux de rénovation sur la résidence principale, sous conditions réglementaires strictes. Les PEL ouverts avant mars 2011 bénéficient de taux souvent plus avantageux que les crédits à la consommation classiques pour ce type d'opération.
Mobiliser ces droits à prêt pour améliorer votre logement présente souvent des avantages financiers comparé à un crédit travaux classique, notamment pour les PEL ouverts avant 2011 qui bénéficient de taux plus avantageux. La réglementation encadre toutefois précisément les types de travaux éligibles, les montants empruntables et les démarches administratives à respecter. Comprendre ce mécanisme permet d'évaluer si cette solution correspond réellement à votre projet de rénovation.
- Fonctionnement du prêt PEL et conditions d'éligibilité
- Quels types de travaux peuvent être financés par un prêt PEL ?
- Montant, taux et durée : les caractéristiques financières du prêt épargne logement
- Faut-il choisir le prêt PEL ou un crédit travaux classique ?
- Les étapes concrètes pour demander votre prêt épargne logement
- Questions fréquentes sur l'utilisation du PEL pour financer des travaux
Vos 3 clés pour mobiliser votre PEL travaux
- Votre PEL doit avoir atteint 4 ans révolus avant de pouvoir mobiliser les droits à prêt pour financer des travaux de résidence principale uniquement
- Les travaux éligibles incluent la rénovation énergétique, l'extension et l'amélioration substantielle, mais excluent l'entretien courant et la décoration pure
- Le montant empruntable dépend de votre épargne constituée multipliée par un coefficient réglementaire, avec un plafond absolu de 92 000 euros
Fonctionnement du prêt PEL et conditions d'éligibilité
Le mécanisme du prêt épargne logement repose sur la conversion de l'épargne constituée en droits à prêt via un coefficient multiplicateur défini réglementairement. Chaque euro épargné sur votre PEL génère une capacité d'emprunt proportionnelle, permettant de financer des opérations immobilières sans recourir uniquement à un crédit classique. Cette conversion s'applique automatiquement dès lors que les conditions d'éligibilité sont remplies.
Selon service-public.fr, la durée contractuelle minimale du PEL est de quatre ans. Le plan arrive à terme à la fin de la quatrième année, période à partir de laquelle vous pouvez solliciter le prêt épargne logement. Cette condition temporelle constitue un critère bloquant : un PEL ouvert il y a trois ans ne permet pas encore de mobiliser les droits à prêt, quelle que soit la somme épargnée.
Les conditions du prêt épargne logement varient significativement selon la date d'ouverture de votre plan. Les PEL ouverts avant le 1er mars 2011 bénéficient de règles différentes de ceux ouverts après cette date, notamment concernant le taux de prêt applicable et les objets finançables. Vérifiez votre situation personnelle auprès de votre établissement bancaire avant toute décision.
L'obligation de financer des travaux sur la résidence principale uniquement constitue une autre condition réglementaire stricte. Les travaux envisagés sur une résidence secondaire ou un investissement locatif ne peuvent pas être financés par un prêt épargne logement. Selon le ministère de l'Économie, les opérations finançables incluent l'achat, la construction ou les travaux d'extension, de réparation ou d'amélioration énergétique de la résidence principale.
Le plafond de prêt fixé à 92 000 euros maximum limite le montant empruntable quel que soit le niveau d'épargne constitué. Un épargnant ayant accumulé le plafond de versements autorisé sur son PEL ne pourra pas obtenir davantage que ce montant maximal réglementaire. Cette limite cadre les attentes pour les projets de grande ampleur nécessitant des financements supérieurs.
La distinction entre PEL ouverts avant et après mars 2011 impacte directement les conditions financières applicables. Selon la Banque de France, les PEL ouverts avant le 1er mars 2011 peuvent être conservés sans limitation de durée et continuent d'être rémunérés au taux prévu au contrat d'origine. Cette spécificité influence l'attractivité du prêt associé pour les détenteurs de PEL anciens.
Formule de calcul de vos droits à prêt : Le montant empruntable se calcule en multipliant l'épargne constituée sur votre PEL par un coefficient multiplicateur défini réglementairement selon la date d'ouverture du plan. Ce coefficient, combiné aux intérêts acquis, détermine la capacité d'emprunt maximale dans la limite du plafond de 92 000 euros. Consultez votre établissement bancaire pour obtenir le calcul précis applicable à votre situation.
Quels types de travaux peuvent être financés par un prêt PEL ?
Les travaux de rénovation énergétique figurent parmi les opérations explicitement éligibles au financement par prêt épargne logement. L'isolation thermique des combles, le remplacement d'une chaudière ancienne par un système performant, l'installation d'une ventilation double flux ou l'amélioration de l'isolation des murs constituent des projets finançables. Ces travaux répondent aux priorités gouvernementales actuelles en matière de performance énergétique des logements.
Les travaux d'extension et d'agrandissement de la résidence principale entrent également dans le périmètre autorisé. La construction d'une véranda, l'aménagement de combles perdus en surface habitable, la création d'une extension latérale ou la surélévation du logement peuvent être financés par le prêt PEL. Cette possibilité reste méconnue de nombreux détenteurs qui associent uniquement le PEL à l'acquisition immobilière.
Les travaux d'amélioration générale du logement, tels que la rénovation complète d'une cuisine ou d'une salle de bain, sont acceptés sous réserve de présenter un caractère substantiel. La simple pose de nouveaux meubles ou le changement d'équipements sans modification structurelle ne suffisent généralement pas. La rénovation doit apporter une amélioration significative du logement, justifiable par des devis professionnels détaillés.
| Nature des travaux | Éligibilité PEL | Exemple concret |
|---|---|---|
| Rénovation énergétique | Éligible | Isolation des combles + remplacement chaudière |
| Extension de logement | Éligible | Construction véranda ou aménagement combles |
| Amélioration substantielle | Éligible | Rénovation complète cuisine avec redistribution |
| Entretien courant | Non éligible | Repeindre volets et rafraîchir façade |
| Décoration pure | Non éligible | Pose papier peint et changement luminaires |
L'exclusion formelle des travaux d'entretien courant délimite clairement le périmètre autorisé. Le rafraîchissement des peintures intérieures, le remplacement de revêtements de sol sans modification structurelle, ou la simple réfection d'enduits extérieurs ne constituent pas des opérations finançables par prêt PEL. La frontière entre amélioration et entretien peut parfois sembler ténue, d'où l'importance de présenter des devis détaillés lors de la demande.
La nécessité de fournir des justificatifs détaillés sous forme de devis établis par des professionnels accompagne systématiquement la demande de prêt. Ces documents permettent à l'établissement bancaire de vérifier la nature des travaux envisagés et leur conformité avec la réglementation applicable. Les travaux réalisés en autoconstruction sans intervention de professionnels posent généralement des difficultés de validation, la banque exigeant des garanties sur la réalisation effective des opérations.
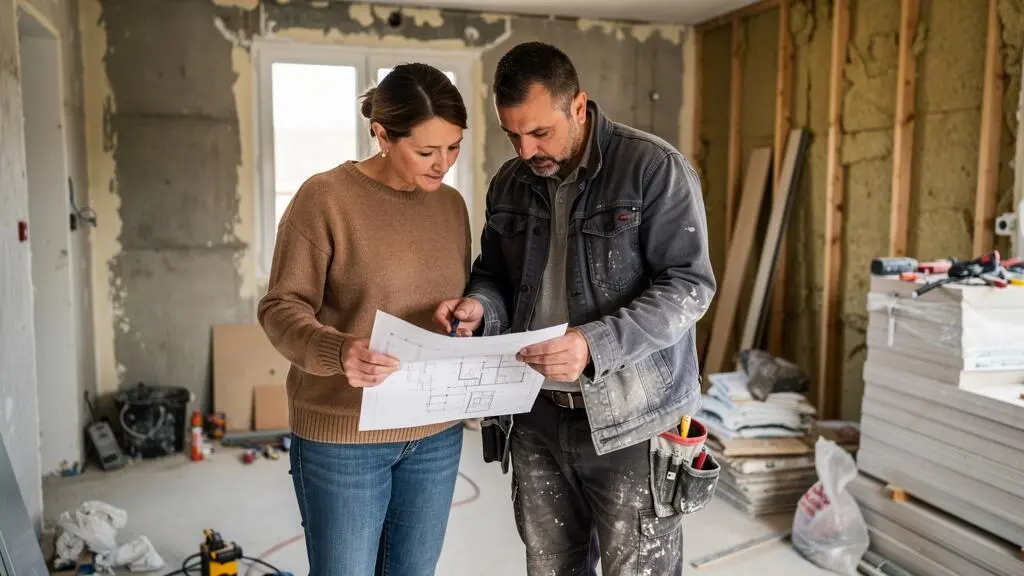
Pour un projet combinant isolation thermique et rénovation de cuisine, comme celui envisagé par de nombreux propriétaires, la partie isolation sera systématiquement acceptée tandis que la cuisine nécessitera de démontrer le caractère substantiel de l'intervention. La présentation de devis séparés pour chaque poste facilite l'instruction du dossier par l'établissement bancaire.
Montant, taux et durée : les caractéristiques financières du prêt épargne logement
Le calcul du montant de prêt mobilisable dépend directement de l'épargne constituée sur votre PEL, multipliée par un coefficient multiplicateur fixé réglementairement. Ce coefficient varie selon la date d'ouverture du plan et détermine la capacité d'emprunt maximale. Les intérêts capitalisés sur le PEL entrent également dans le calcul des droits à prêt, augmentant mécaniquement le montant empruntable au fil des années.
Le taux d'intérêt applicable au prêt épargne logement présente des différences majeures selon que le PEL a été ouvert avant ou après le 1er mars 2011. Les plans anciens bénéficient généralement de conditions tarifaires plus avantageuses, reflétant les paramètres économiques en vigueur au moment de leur ouverture. Cette distinction influence directement l'attractivité financière du prêt PEL comparé aux offres de crédit travaux actuelles du marché.
La durée de remboursement du prêt épargne logement s'établit dans une fourchette comprise entre 2 et 15 ans selon le montant emprunté et la capacité de remboursement de l'emprunteur. Cette flexibilité permet d'adapter les mensualités au budget disponible, avec un impact direct sur le coût total du crédit. Une durée plus courte génère des mensualités plus élevées mais réduit les intérêts totaux versés, tandis qu'un étalement sur 15 ans diminue l'effort mensuel au prix d'un coût global supérieur.
Selon le ministère de l'Économie, le plafond de versements sur un PEL s'établit à 61 200 euros, montant dépassable uniquement par capitalisation des intérêts. Cette limite d'épargne, combinée au coefficient multiplicateur, encadre le montant maximal de droits à prêt générables, lui-même plafonné au seuil absolu de 92 000 euros précédemment mentionné.
Lorsque le montant des travaux envisagés dépasse les droits à prêt constitués sur le PEL, la possibilité de souscrire un prêt complémentaire existe auprès du même établissement bancaire. Cette solution hybride permet de financer un projet de rénovation d'ampleur en combinant le prêt épargne logement à taux réglementé avec un crédit additionnel aux conditions de marché. La banque examine alors la capacité globale d'endettement pour valider le montage financier proposé.
92 000 euros
Montant maximal du prêt épargne logement, quel que soit le niveau d'épargne constitué sur le PEL (source : ministère de l'Économie).
Faut-il choisir le prêt PEL ou un crédit travaux classique ?
L'arbitrage entre prêt épargne logement et crédit à la consommation affecté travaux nécessite une analyse objective des avantages et limites de chaque solution. Le prêt PEL présente l'atout majeur de valoriser l'épargne constituée sur plusieurs années en la transformant en capacité d'emprunt à taux réglementé. Pour les détenteurs de PEL anciens ouverts avant 2011, les conditions tarifaires peuvent s'avérer significativement plus favorables que les taux pratiqués sur le marché actuel du crédit à la consommation.
Les principales limites du prêt PEL résident dans ses conditions d'éligibilité strictes : délai de constitution minimum de quatre ans, restriction à la résidence principale uniquement, types de travaux encadrés réglementairement, et plafond de 92 000 euros. Ces contraintes excluent de facto certains projets ou profils d'emprunteurs, particulièrement ceux ayant ouvert récemment leur PEL ou souhaitant rénover une résidence secondaire.
Le crédit travaux classique offre en contrepartie une rapidité d'obtention et une souplesse de conditions supérieures. Les établissements spécialisés dans le crédit à la consommation instruisent généralement les dossiers en quelques jours, sans exiger de période d'épargne préalable ni restreindre l'usage des fonds à la résidence principale. Cette flexibilité se paie toutefois par des taux d'intérêt généralement plus élevés que ceux proposés sur les PEL anciens, particulièrement pour les montants modestes.
Prêt PEL versus crédit travaux : comparaison objective
- Taux potentiellement plus avantageux que le crédit consommation, particulièrement pour les PEL ouverts avant 2011
- Valorisation de l'épargne constituée sur plusieurs années
- Absence de frais de dossier dans certains établissements
- Possibilité de cumul avec d'autres aides selon les cas
- Délai incompressible de 4 ans avant mobilisation
- Restriction stricte à la résidence principale
- Types de travaux réglementairement encadrés
- Plafond absolu de 92 000 euros
- Justificatifs détaillés obligatoires
- Obtention rapide (quelques jours d'instruction)
- Aucune condition d'épargne préalable
- Financement possible résidence secondaire
- Montants et durées flexibles
- Taux généralement supérieurs aux PEL anciens
- Frais de dossier fréquents
- Aucune valorisation d'épargne préalable
La matrice décisionnelle privilégie le prêt PEL lorsque plusieurs conditions sont réunies : détention d'un PEL ancien offrant un taux attractif, projet concernant la résidence principale, absence d'urgence nécessitant un déblocage immédiat des fonds, et montant de travaux compatible avec les droits à prêt constitués. À l'inverse, un besoin rapide de financement, un PEL récent aux conditions tarifaires moins avantageuses, ou des travaux sur une résidence secondaire orientent naturellement vers un crédit travaux classique.
Pour comparer objectivement les deux solutions, calculez le coût total de chaque option en incluant les intérêts, les frais de dossier éventuels, et les assurances obligatoires. Cette analyse chiffrée, complétée par la vérification de votre capacité d'endettement résiduelle, permet une décision éclairée adaptée à votre situation financière personnelle.
Les étapes concrètes pour demander votre prêt épargne logement
La démarche initiale consiste à prendre rendez-vous auprès de l'établissement bancaire détenant votre PEL. Cette prise de contact permet de vérifier votre éligibilité, d'estimer le montant de prêt mobilisable selon votre épargne constituée, et d'obtenir les informations spécifiques à votre situation personnelle. La Banque Populaire, comme les autres établissements proposant des Plans Épargne Logement, accompagne ses clients dans l'instruction de leur demande.
- Rassemblez les documents nécessaires
Réunissez les devis détaillés des professionnels pour l'ensemble des travaux envisagés, les justificatifs de résidence principale (taxe foncière, taxe d'habitation), votre pièce d'identité, et le relevé actualisé de votre PEL. Cette préparation en amont évite les allers-retours inutiles lors du dépôt du dossier.
- Prenez rendez-vous avec votre conseiller bancaire
Contactez l'établissement détenant votre PEL pour planifier un entretien dédié à votre projet. Présentez la nature des travaux, leur montant estimé, et votre calendrier de réalisation. Le conseiller vérifiera votre éligibilité et calculera vos droits à prêt.
- Déposez votre dossier complet
Transmettez l'ensemble des pièces justificatives lors du rendez-vous ou dans les délais convenus. La complétude du dossier dès le dépôt initial accélère significativement le traitement de votre demande.
- Attendez l'instruction et la validation
La banque examine votre dossier, vérifie la conformité des travaux avec la réglementation applicable, et analyse votre capacité de remboursement. Ce délai d'instruction varie selon les établissements mais nécessite généralement plusieurs semaines. Anticipez cette période dans votre planning de travaux.
- Organisez le déblocage des fonds
Une fois le prêt accordé, les fonds sont généralement débloqués sur présentation des factures acquittées ou selon un échéancier d'avancement des travaux. Conservez précieusement tous les justificatifs de paiement aux entreprises intervenant sur le chantier.
Le délai global entre la première prise de contact et le déblocage effectif des fonds nécessite généralement plusieurs semaines à quelques mois selon la complexité du dossier et la réactivité dans la fourniture des justificatifs. Cette temporalité doit être intégrée dans la planification du projet de rénovation, particulièrement lorsque des délais d'intervention des entreprises s'ajoutent à la procédure bancaire.
La présentation de devis établis par des professionnels qualifiés constitue une exigence systématique. Les factures pro forma ou les estimations non signées par des entreprises identifiées ne permettent pas la validation du dossier. Cette contrainte garantit la réalité et le caractère professionnel des travaux financés, tout en protégeant l'emprunteur par les garanties légales associées à l'intervention d'artisans déclarés.
Questions fréquentes sur l'utilisation du PEL pour financer des travaux
Le PEL est-il obligatoirement clôturé lors de la demande de prêt ?
La mobilisation du prêt épargne logement entraîne généralement la clôture du PEL associé. Toutefois, les modalités précises dépendent de la date d'ouverture du plan et des conditions contractuelles de votre établissement bancaire. Vérifiez ce point lors de votre rendez-vous, car certains PEL anciens peuvent présenter des règles spécifiques concernant le maintien du plan après utilisation des droits à prêt.
Peut-on cumuler le prêt PEL avec d'autres aides travaux comme MaPrimeRénov' ?
Le cumul entre prêt épargne logement et certaines aides à la rénovation énergétique est généralement possible, sous réserve de respecter les plafonds et conditions de chaque dispositif. Les travaux d'économie d'énergie financés par prêt PEL peuvent ouvrir droit à MaPrimeRénov' ou à l'éco-prêt à taux zéro selon votre situation. Consultez les organismes gestionnaires de ces aides pour vérifier la compatibilité dans votre cas précis.
Les travaux réalisés soi-même en autoconstruction sont-ils éligibles ?
Les travaux réalisés sans intervention de professionnels posent généralement des difficultés pour l'obtention d'un prêt épargne logement. Les établissements bancaires exigent des devis et factures d'entreprises qualifiées pour valider la nature des travaux et s'assurer de leur réalisation effective. L'autoconstruction complète ne permet donc pas, dans la plupart des cas, de mobiliser les droits à prêt PEL.
Peut-on utiliser le prêt PEL pour des travaux sur une résidence secondaire ?
Non, le prêt épargne logement finance exclusivement des opérations destinées à la résidence principale. Cette restriction réglementaire exclut formellement les travaux envisagés sur une résidence secondaire ou un bien locatif. Seul le logement constituant votre habitation principale peut bénéficier du financement par prêt PEL.
Que faire si le montant des travaux dépasse les droits à prêt PEL constitués ?
Lorsque le coût des travaux excède vos droits à prêt, plusieurs solutions existent : souscrire un prêt complémentaire auprès du même établissement bancaire, compléter par un apport personnel, ou échelonner les travaux pour les réaliser en plusieurs phases. La combinaison du prêt PEL avec un crédit additionnel reste la solution la plus fréquemment proposée par les banques pour les projets de rénovation d'ampleur.
Mobiliser les droits à prêt constitués sur votre Plan Épargne Logement pour financer des travaux de résidence principale représente une opportunité méconnue de valoriser plusieurs années d'épargne. La réglementation encadre strictement cette possibilité : durée minimale de quatre ans, types de travaux éligibles précisément définis, justificatifs professionnels obligatoires, et plafond absolu de 92 000 euros. L'arbitrage avec un crédit travaux classique nécessite une analyse comparative tenant compte du taux applicable à votre PEL, de l'urgence de votre projet, et des contraintes administratives acceptables.
Avant de solliciter votre prêt épargne logement, vérifiez votre éligibilité temporelle, rassemblez les devis détaillés de professionnels qualifiés, et calculez vos droits à prêt estimés auprès de votre établissement bancaire. Cette préparation facilite l'instruction de votre dossier et permet d'anticiper le calendrier global de votre projet de rénovation. Pour les questions spécifiques à votre situation patrimoniale et la gestion globale de vos crédits, un accompagnement personnalisé par votre conseiller bancaire reste recommandé.